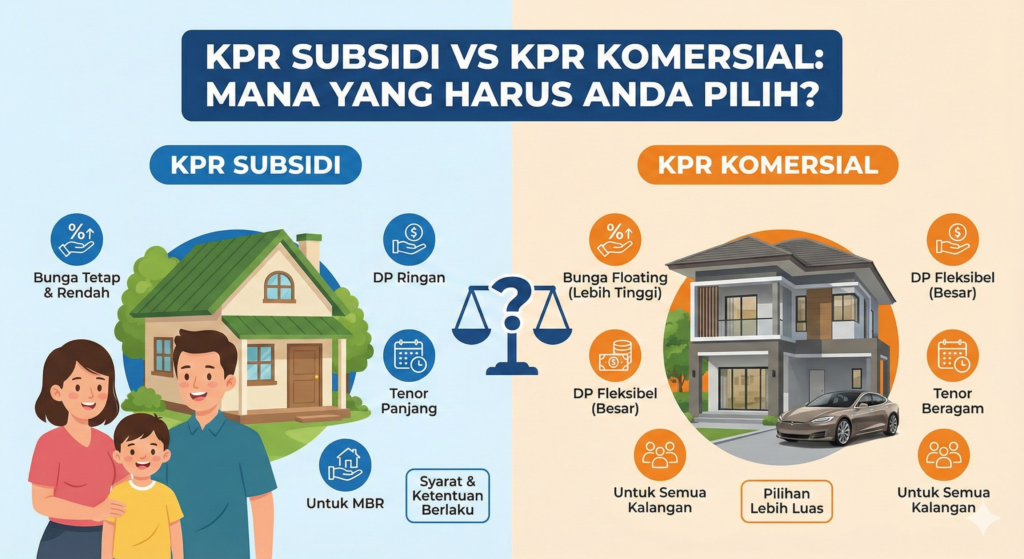
Membeli rumah pertama adalah impian banyak orang. Namun, saat mulai mencari, Anda akan dihadapkan pada dua pilihan besar: Mengambil KPR Subsidi atau KPR Komersial (Non-Subsidi)?
Kedua jenis kredit pemilikan rumah ini memiliki perbedaan yang sangat signifikan, mulai dari harga, syarat, hingga kualitas bangunan. Agar tidak salah pilih, mari kita bedah perbedaannya.
1. KPR Subsidi (FLPP)
KPR Subsidi adalah program pemerintah untuk membantu Masyarakat Berpenghasilan Rendah (MBR) memiliki hunian layak.
- Bunga: Sangat rendah dan flat (tetap) sebesar 5% sampai lunas. Cicilan tidak akan naik meskipun suku bunga bank naik.
- Harga Rumah: Dibatasi pemerintah (misal: sekitar Rp 160-180 jutaan tergantung zona wilayah).
- Syarat Ketat: Gaji pokok maksimal Rp 8 juta (untuk rumah tapak), belum pernah punya rumah, dan wajib ditempati (tidak boleh disewakan/kosong).
- Lokasi: Biasanya agak jauh dari pusat kota karena harga tanah yang murah.
2. KPR Komersial
Ini adalah produk KPR reguler dari bank tanpa bantuan pemerintah.
- Bunga: Mengikuti pasar. Biasanya fixed (tetap) di 1-3 tahun awal, lalu floating (mengambang) mengikuti suku bunga BI. Cicilan bisa naik drastis di tahun-tahun berikutnya.
- Harga Rumah: Tidak terbatas. Anda bisa beli rumah seharga Rp 500 juta hingga miliaran.
- Syarat: Lebih fleksibel, yang penting lolos analisa kredit bank (BI Checking aman dan kemampuan bayar mencukupi).
- Lokasi: Lebih strategis dan variatif.
Mana yang Cocok untuk Anda?
Jika gaji Anda di bawah Rp 8 juta dan Anda tidak keberatan tinggal agak di pinggir kota, KPR Subsidi adalah pilihan terbaik karena cicilannya sangat ringan dan pasti.
Namun, jika gaji Anda di atas batas subsidi atau Anda menginginkan rumah dengan desain bebas di lokasi strategis, Anda harus mengambil KPR Komersial.
Simulasi Sebelum Membeli
Sebelum mengajukan ke bank, sangat penting untuk menghitung kemampuan bayar Anda. Jangan sampai cicilan rumah mencekik kebutuhan sehari-hari.
Gunakan Kalkulator KPR Online kami untuk menghitung estimasi cicilan bulanan Anda berdasarkan harga rumah dan DP yang Anda miliki.