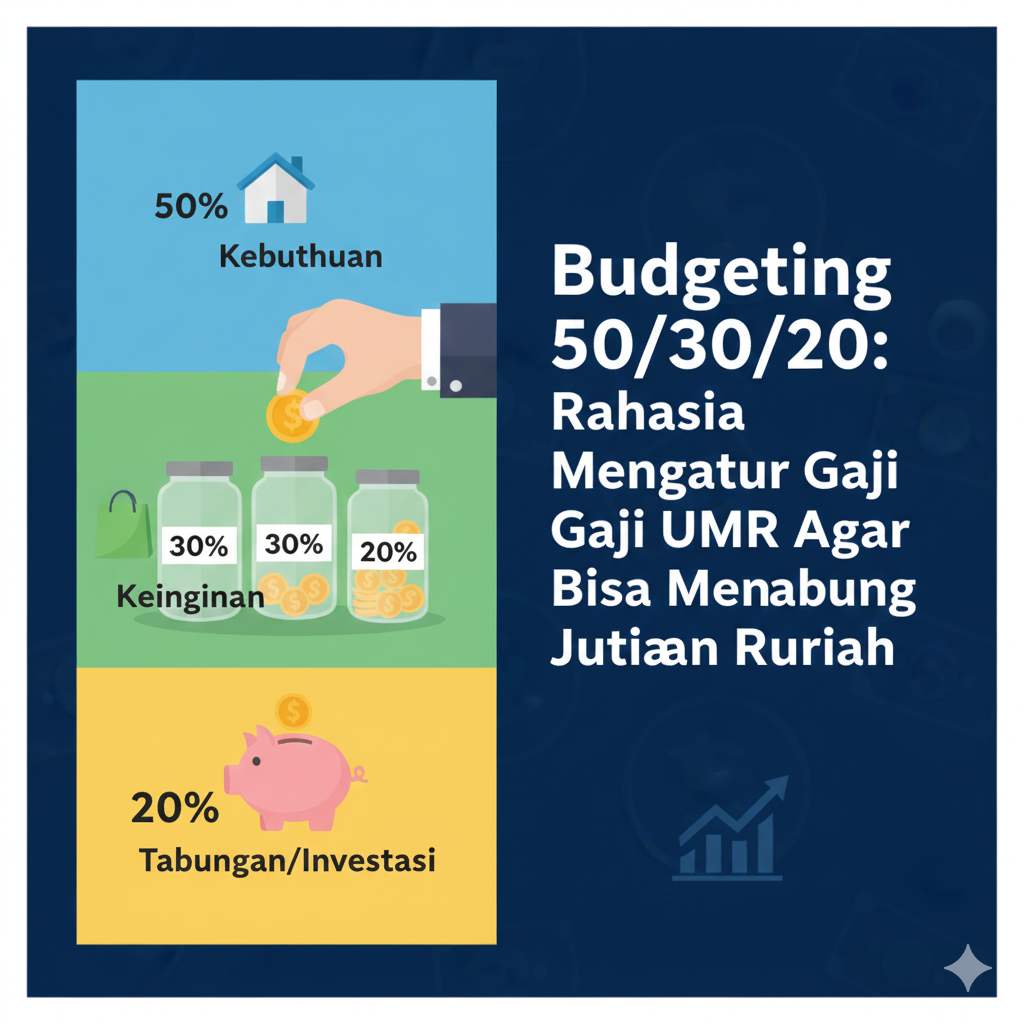
Menerima gaji setara Upah Minimum Regional (UMR) di kota besar sering kali terasa seperti tantangan survival. Bagaimana mungkin bisa memenuhi kebutuhan harian, bersenang-senang, dan menabung di saat yang sama? Jawabannya ada pada sistem Budgeting 50/30/20.
Aturan ini bukan hanya sekadar rumus, tetapi filosofi hidup yang membantu Anda membagi penghasilan dengan bijak. moneylogiq.id akan menunjukkan cara menerapkan budgeting 50/30/20 pada gaji UMR, membuktikan bahwa menabung jutaan rupiah per bulan bukanlah mimpi!
Memahami Aturan Budgeting 50/30/20
Aturan ini membagi penghasilan bersih Anda menjadi tiga kategori utama:
1. 50% untuk Kebutuhan (Needs)
Ini adalah pengeluaran wajib yang harus dipenuhi untuk bertahan hidup:
- Sewa/Cicilan Rumah, Makanan Pokok, Utilitas (Listrik, Air), Transportasi, Premi Asuransi.
2. 30% untuk Keinginan (Wants)
Pengeluaran yang sifatnya tidak wajib tetapi meningkatkan kualitas hidup:
- Jajan Kopi, Langganan Streaming Film, Makan di Luar, Biaya Nongkrong, Baju Baru, Liburan.
3. 20% untuk Tabungan & Utang (Savings & Debt)
Dana yang dialokasikan untuk masa depan dan kewajiban finansial:
- Menabung, Investasi (Emas/Reksa Dana), Dana Darurat, Cicilan Utang (Kredit/Pinjaman).
Studi Kasus Nyata: Mengatur Gaji UMR Jakarta (Asumsi Gaji Bersih Rp5.000.000)
Mari kita lihat alokasi dana secara konkret:
| Kategori | Persentase | Jumlah Dana (dari Rp5.000.000) | Alokasi Pengeluaran |
| Kebutuhan (50%) | 50% | Rp2.500.000 | Kost (Rp1.000.000), Makan Harian (Rp1.200.000), Transport (Rp300.000) |
| Keinginan (30%) | 30% | Rp1.500.000 | Hiburan & Sosial (Rp800.000), Jajan (Rp700.000) |
| Tabungan & Utang (20%) | 20% | Rp1.000.000 | Tabungan/Investasi (Rp700.000), Dana Darurat (Rp300.000) |
Tips Modifikasi Budgeting untuk Gaji UMR
Jika utang atau biaya hidup Anda melebihi 50%, Anda perlu memodifikasi rumus:
- Jika Needs > 50%: Kurangi porsi Wants. Ubah menjadi 55/25/20. Contoh: Pindah ke kos yang lebih murah, masak sendiri lebih sering.
- Jika Punya Cicilan Besar: Prioritaskan 20% untuk cicilan. Bahkan jika Anda harus memangkas Wants menjadi 20% (menjadi 50/20/30), fokus untuk segera melunasi utang Anda.
- Targetkan Peningkatan Savings: Setelah utang lunas, tingkatkan porsi Savings dari 20% menjadi 25% atau 30% (misal: 50/20/30) untuk mencapai kebebasan finansial lebih cepat.
Kesimpulan
Budgeting 50/30/20 memberikan Anda kejelasan dan batas yang jelas antara pengeluaran penting dan pengeluaran kesenangan. Dengan disiplin dan sedikit penyesuaian yang realistis, gaji UMR tidak lagi menjadi alasan untuk tidak menabung. Mulai hari ini, tracking pengeluaran Anda dan nikmati kebebasan yang datang dari mengetahui ke mana uang Anda pergi.